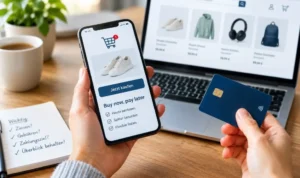
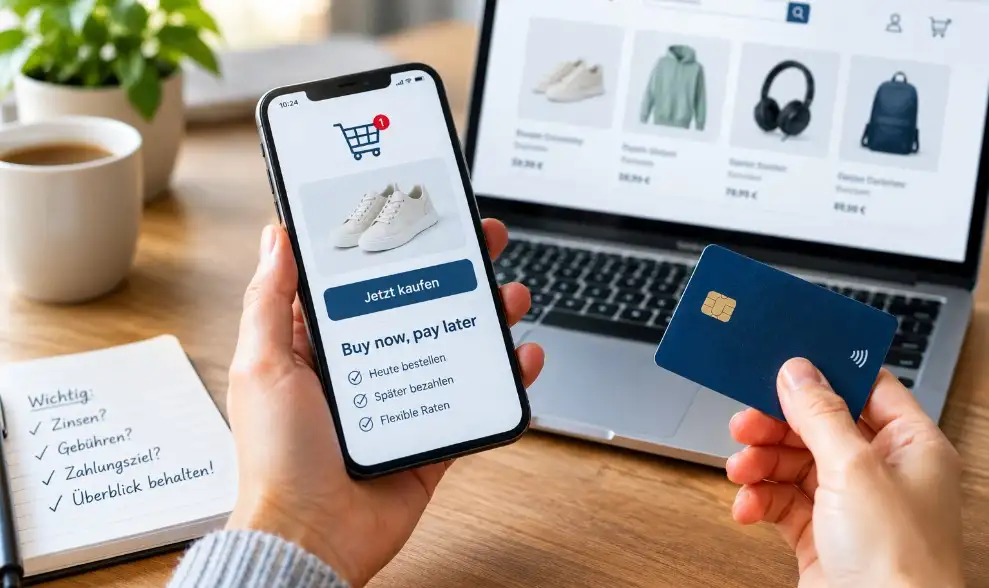
„Buy now, pay later“ (BNPL) bedeutet übersetzt „Jetzt kaufen, später bezahlen“. Gemeint sind Bezahlmodelle, bei denen Verbraucher ihre Einkäufe zunächst erhalten und den Rechnungsbetrag erst zu einem späteren Zeitpunkt oder in mehreren Raten begleichen. Solche Angebote finden sich häufig in Onlineshops und werden beispielsweise als Rechnungskauf, Ratenzahlung oder kurzfristige Zahlungsaufschiebung angeboten.
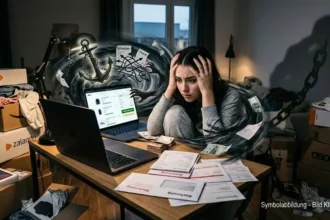
Was auf den ersten Blick unkompliziert klingt, kann schnell zur Kostenfalle werden. Wer mehrere Einkäufe gleichzeitig aufschiebt, verliert leicht den Überblick über offene Rechnungen und Zahlungstermine. Bei verspäteter Zahlung können Mahngebühren, Verzugszinsen oder weitere Kosten entstehen. Auch die vermeintlich kleinen Raten können sich zu einer erheblichen finanziellen Belastung summieren. Das Europäische Verbraucherzentrum Deutschland informiert über die wichtigsten Änderungen für Verbraucher:innen.
Neue EU-Regeln: Mehr Schutz bei Kleinkrediten und „Buy now, pay later“
Ab dem 20. November 2026 gelten in Deutschland neue Regeln für Verbraucherkredite. Mit ihnen wird die Aktualisierung einer EU-Richtlinie umgesetzt, die den Verbraucherschutz bei Krediten europaweit stärkt. Darunter fallen künftig auch kleine, kurzfristige und zinsfreie Finanzierungen sowie viele „Buy now, pay later“-Angebote. Was sich konkret ändert und wie Verbraucher künftig besser vor Überschuldung geschützt sind.
„Buy now pay later“: Kleine Raten, große Folgen
Beim Online-Shopping ist es oft nur ein Klick: Die Ware kommt sofort, bezahlt wird später oder in Raten abgestottert. Doch wer mehrere Zahlungsverpflichtungen gleichzeitig eingeht, verliert schnell den Überblick: So können sich kleine Beträge zu einer erheblichen finanziellen Belastung summieren.
Grundlage dieser neuen Regeln ist die überarbeitete EU-Verbraucherkreditrichtlinie
Welche Finanzierungen sind künftig erfasst?
Der gesetzliche Schutz wird auf weitere Kreditformen ausgeweitet. Dazu gehören bestimmte zinsfreie Darlehen, kurzfristige Kredite mit einer Laufzeit von weniger als drei Monaten und Darlehen mit einem Nettokreditbetrag von weniger als 200 Euro.
Auch viele „Buy now, pay later“-Angebote fallen künftig unter die neuen Vorschriften. Die Finanzierungsanbieter müssen dann die entsprechenden Vorgaben für Verbraucherkredite beachten.
Welche Vorteile bringen die neuen Vorschriften für Verbraucher?
- Kreditwürdigkeit prüfen: Vor der Kreditvergabe müssen Kreditgeber genauer prüfen, ob Verbraucher den Kredit voraussichtlich zurückzahlen können. Dabei müssen sie relevante und zutreffende Informationen über die finanzielle Situation berücksichtigen.
- Umfassender informieren: Verbraucher müssen vor Vertragsabschluss verständliche Informationen zu den Kreditkosten, der Laufzeit und den Rückzahlungsbedingungen erhalten. Auch für die Werbung gelten strengere Vorgaben. Sie darf nicht den Eindruck erwecken, ein Kredit verbessere die finanzielle Situation.
- Persönliche Daten schützen: Bei der Kreditwürdigkeitsprüfung dürfen bestimmte Daten nicht verwendet werden. Dazu gehören auch personenbezogene Daten aus sozialen Netzwerken.
- Bei Zahlungsschwierigkeiten unterstützen: Geraten Verbraucher in finanzielle Schwierigkeiten, müssen Kreditgeber geeignete Maßnahmen anbieten, um die Rückzahlung zu erleichtern. Dazu können etwa ein Zahlungsaufschub, eine Verlängerung der Laufzeit oder angepasste Raten gehören.
Auch beim Dispokredit gibt es Änderungen: Verbraucher können einen ab dem 20. November 2026 neu eingeräumten Dispokredit künftig innerhalb von 14 Tagen widerrufen.
Vorsicht vor Kreditbetrug
Die neuen Regeln stärken den Verbraucherschutz bei Kreditgeschäften, schützen aber nicht vor betrügerischen Kreditangeboten! Solche Angebote werden häufig über soziale Netzwerke und Messengerdienste verbreitet. Das EVZ Deutschland erhält dazu regelmäßig Beschwerden. Worauf Verbraucher achten sollten, erklärt das EVZ auf seiner Website.