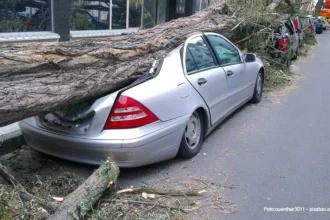
Stürme führen immer wieder zu erheblichen Schäden durch umstürzende Bäume oder abgebrochene Äste. Neben teuren Sachschäden an Gebäuden und Fahrzeugen stellt sich für Betroffene meist sofort die Frage nach Haftung und Versicherungsschutz.
Baum auf Haus oder Auto gestürzt – Wer übernimmt die Kosten?
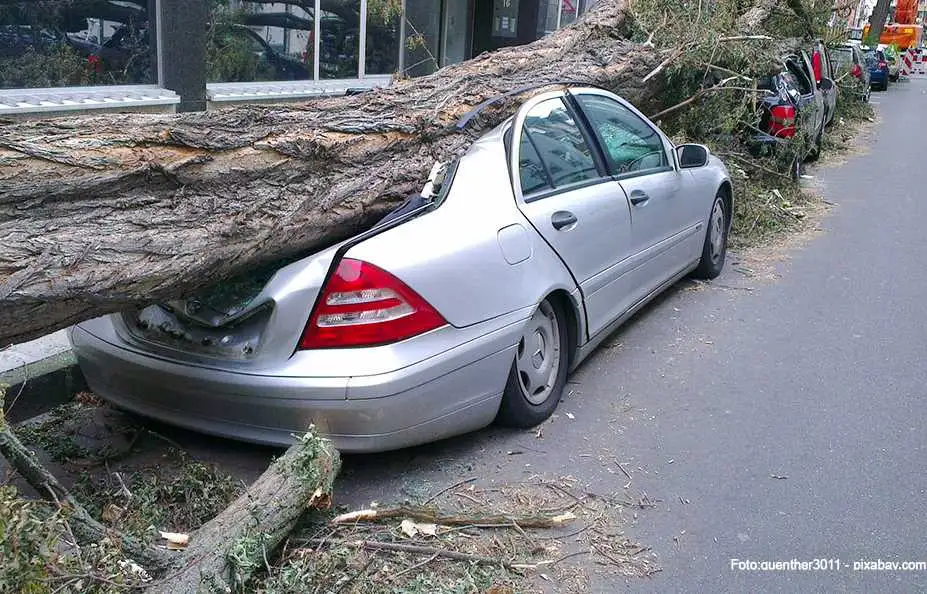
Ein Baum stürzt auf ein Auto – und plötzlich wird es teuer. Doch nicht immer müssen die Eigentümer zahlen. Die Stiftung Warentest erklärt, welche Pflichten Baumbesitzer haben, wie sie sich schützen können und wann die Versicherung einspringt.
Wer trägt die Verantwortung?
Wer Bäume auf seinem Grundstück hat, muss sich um sie kümmern – das ist die sogenannte Verkehrssicherungspflicht. Klingt kompliziert, ist aber eigentlich logisch: Wer eine potenzielle Gefahr schafft, muss andere davor schützen. Das Prinzip kennt man auch von der winterlichen Streupflicht. Diese Verantwortung gilt für alle Bäume auf dem eigenen Grundstück, auch auf Pachtland oder in Kleingärten – hier können Eigentümer diese Verantwortung aber vertraglich weitestgehend auf Mieter oder Pächter übertragen. Bei Grenzbäumen wird es knifflig: Jeder Nachbar ist nur für den Teil des Baumes verantwortlich, der auf seinem Grundstück steht. Hier sollten sich Nachbarn abstimmen und die entstehenden Kosten aufteilen.
Regelmäßige Kontrolle ist Pflicht
Bereits 1965 hat der Bundesgerichtshof klargemacht: Bäume müssen regelmäßig überprüft werden. Wie oft? Fachleute empfehlen mindestens einmal pro Jahr – bei Laubbäumen abwechselnd mit und ohne Blätter. Denn manche Schäden sind nur zu bestimmten Jahreszeiten erkennbar. Besonders wichtig: Nach Unwettern, Stürmen und bei extremer Hitze sollten Bäume kontrolliert werden. Bei Unsicherheit lieber Fachleute zurate ziehen. Jede Überprüfung sollte mit Fotos dokumentiert werden – das ist im Schadensfall der beste Beweis.
Wer haftet im Ernstfall?
Hier die gute Nachricht: Wer alle Kontrollpflichten erfüllt hat, haftet nicht – selbst wenn der Baum dann trotzdem fällt. Auch bei höherer Gewalt, etwa wenn ein Sturm einen gesunden Baum entwurzelt, trägt der Eigentümer keine Schuld. Gleiches gilt, wenn Schäden von außen nicht erkennbar sind. Erst wenn ein Gericht im Schadensfall feststellt, dass regelmäßige Kontrollen vernachlässigt wurden, ist man zur Zahlung von Schadensersatz verpflichtet. Dann springt die private Haftpflichtversicherung ein – eine Police, die ohnehin jeder haben sollte. Für vermietete Grundstücke ist zusätzlich eine Haus- und Grundbesitzer-Haftpflichtversicherung erforderlich.
Der aktuelle Report beantwortet auch, wann ein Baum gefällt werden darf und wie man seriöse Baumpflegefirmen erkennt. Zudem erklärt ein Baumexperte im Interview, welche Baumarten mit Hitze und Trockenheit besser umgehen. Der vollständige Artikel erscheint in der Oktober-Ausgabe der Zeitschrift Stiftung Warentest Finanzen und online unter test.de/baumschaden.
Quelle: Stiftung Warentest